Zmiana banku przy kredycie hipotecznym ma sens tylko wtedy, gdy naprawdę obniża koszt długu albo porządkuje spłatę na lepszych warunkach. W tym artykule pokazuję, jak odróżnić refinansowanie od przejęcia długu, kiedy taka operacja się opłaca, ile zwykle kosztuje i jakie formalności trzeba przejść po drodze. Dorzucam też praktyczne uwagi z perspektywy prawa cywilnego, bo tu łatwo pomylić prostą zmianę banku z przeniesieniem zobowiązania w sensie prawnym.
Najważniejsze informacje w skrócie
- W praktyce chodzi o refinansowanie: nowy bank spłaca stary kredyt, a Ty zaczynasz spłacać nowe zobowiązanie na lepszych warunkach.
- To nie jest to samo co przejęcie długu z Kodeksu cywilnego, które wymaga zgody wierzyciela i formy pisemnej.
- Najczęściej opłaca się wtedy, gdy spadnie marża albo całe oprocentowanie, a jednorazowe koszty zwrócą się w rozsądnym czasie.
- Typowe koszty to wycena nieruchomości, opłaty sądowe za wpis i wykreślenie hipoteki oraz ewentualna rekompensata za wcześniejszą spłatę.
- Przy oprocentowaniu zmiennym opłata za wcześniejszą spłatę może wystąpić tylko przez pierwsze 36 miesięcy od umowy; przy stałej stopie zasady są inne.
- Im wyższy pozostały kapitał i dłuższy okres spłaty, tym większa szansa, że zmiana banku da realną oszczędność.
Czym różni się refinansowanie od przejęcia długu
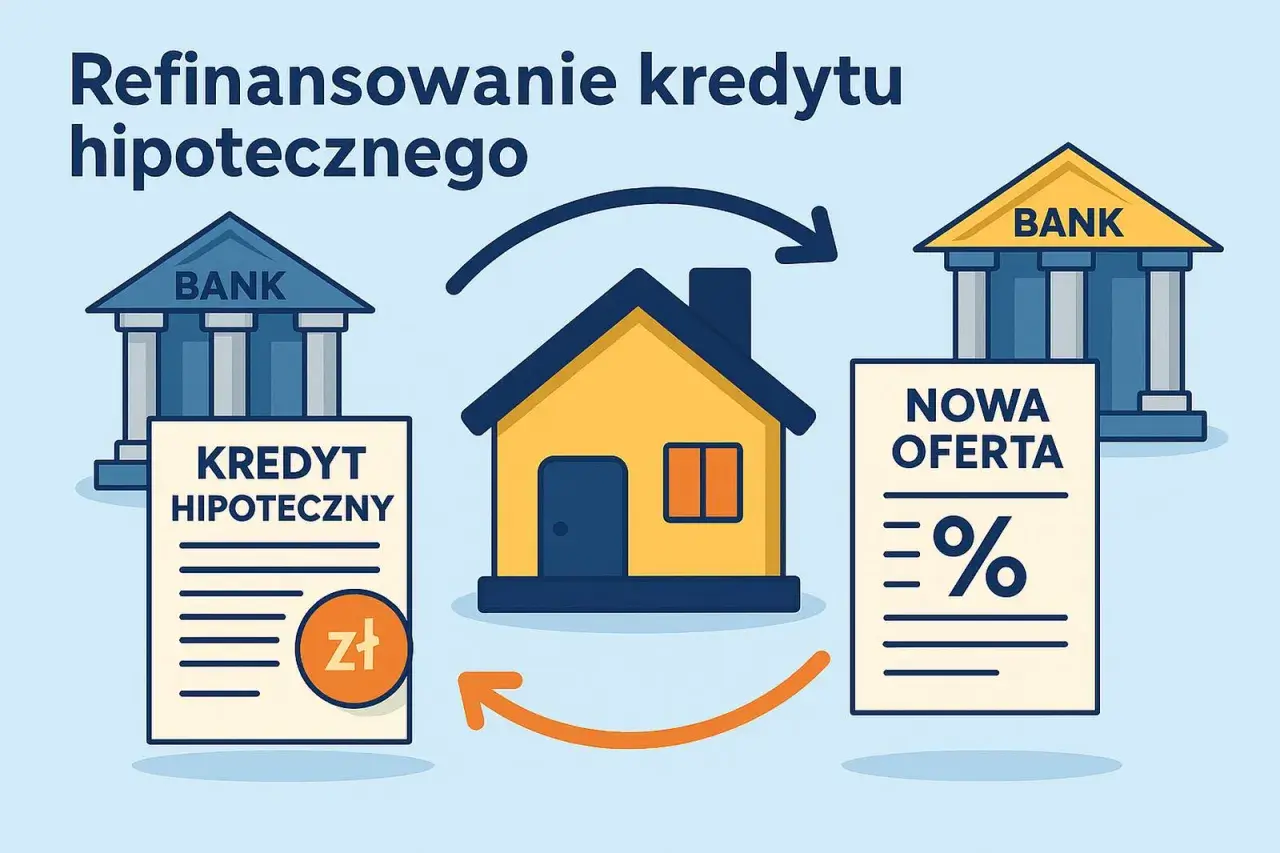
Tu najczęściej zaczyna się nieporozumienie. W języku potocznym wiele osób mówi o „przeniesieniu kredytu”, ale w praktyce najczęściej chodzi o refinansowanie, czyli spłatę starego zobowiązania nowym kredytem z innego banku. To nie jest automatyczne podstawienie jednego banku w miejsce drugiego, tylko nowa umowa, nowa ocena zdolności i nowa hipoteka.
Z perspektywy prawa cywilnego przejęcie długu wygląda inaczej. Kodeks cywilny przewiduje, że osoba trzecia może wstąpić na miejsce dłużnika, ale wymaga to zgody wierzyciela i zachowania formy pisemnej. W przypadku kredytu hipotecznego taka konstrukcja jest możliwa tylko w określonych sytuacjach, a nie jako zwykły, codzienny mechanizm zmiany banku. W praktyce bezpieczniej myśleć o tym jako o refinansowaniu, nie o „przepięciu” umowy.
| Rozwiązanie | Na czym polega | Kiedy ma sens | Największa różnica |
|---|---|---|---|
| Refinansowanie | Nowy bank spłaca stary kredyt i udziela nowego | Gdy chcesz niższą ratę, lepszą marżę lub zmianę rodzaju oprocentowania | To nowa umowa kredytowa, a nie aneks do starej |
| Renegocjacja | Próbujesz poprawić warunki w obecnym banku | Gdy bank chce zatrzymać klienta i da się obniżyć marżę bez zmiany instytucji | Brak zmiany banku, więc procedura bywa prostsza |
| Przejęcie długu | Inna osoba wstępuje w miejsce dłużnika za zgodą wierzyciela | Gdy zmienia się dłużnik, np. po sprzedaży nieruchomości lub rozliczeniach rodzinnych | Wymaga zgody wierzyciela i jest mocniej osadzone w Kodeksie cywilnym |
| Nadpłata | Zmniejszasz kapitał własnymi środkami | Gdy masz wolną gotówkę i chcesz szybciej zejść z salda zadłużenia | Nie zmieniasz banku, tylko tempo spłaty |
Gdy już rozdzieli się te pojęcia, łatwiej ocenić, kiedy taka operacja naprawdę daje zysk. A to prowadzi do najważniejszego pytania: kiedy zmiana banku naprawdę się opłaca.
Kiedy zmiana banku naprawdę się opłaca
Ja liczę to bardzo prosto: jednorazowe koszty dzielę przez miesięczną oszczędność. Jeśli wyjdzie 4-12 miesięcy, sprawa zwykle jest warta sprawdzenia. Jeśli 18-24 miesiące albo więcej, oferta musi być naprawdę dobra, bo rynek i Twoja sytuacja mogą się zmienić wcześniej.
Patrzę też nie tylko na oprocentowanie nominalne, ale na RRSO, czyli rzeczywistą roczną stopę oprocentowania. Ten wskaźnik lepiej pokazuje koszt całej operacji niż sama rata reklamowa. Jeśli nowy bank obniża marżę, ale dokłada obowiązkowe konto, kartę, ubezpieczenie albo wysoką prowizję, na końcu korzyść potrafi się skurczyć do minimum.
- Saldo do spłaty jest jeszcze wysokie. Przy większym zadłużeniu nawet niewielka różnica w oprocentowaniu daje zauważalną oszczędność.
- Do końca kredytu zostało co najmniej kilka lat. Im dłuższy okres spłaty przed Tobą, tym więcej odsetek można „urwać”.
- Nowy bank daje realnie niższą marżę lub lepszą stopę. Sama prowizja 0% nie wystarczy, jeśli reszta warunków jest słaba.
- Możesz skrócić okres kredytowania. To często skuteczniejszy ruch niż samo obniżenie raty, bo mocniej tnie całkowity koszt.
- Obecna umowa ma drogie dodatki. Jeśli płacisz za produkty, których nie potrzebujesz, refinansowanie może być okazją do ich odcięcia.
W praktyce przy saldzie rzędu 300-400 tys. zł i różnicy około 0,5-1,0 punktu procentowego miesięczna oszczędność bywa odczuwalna. Przy mniejszym saldzie i krótkim horyzoncie spłaty ta sama operacja może już nie dowieźć sensownego wyniku. Właśnie dlatego przed decyzją zawsze liczę koszt wejścia i koszt wyjścia z obecnej umowy, a dopiero potem patrzę na nową ratę.
Ile kosztuje cały proces
Najczęściej jednorazowy koszt zmiany banku zamyka się w widełkach około 700-1500 zł, ale przy droższym operacie albo dodatkowych opłatach może być wyższy. Największe różnice robią wycena nieruchomości i ewentualna rekompensata za wcześniejszą spłatę. To właśnie te dwa elementy najczęściej przesądzają o tym, czy refinansowanie faktycznie się broni.
| Koszt | Typowa kwota | Kiedy występuje |
|---|---|---|
| Wpis nowej hipoteki do księgi wieczystej | 200 zł | Po udzieleniu nowego kredytu i ustanowieniu zabezpieczenia |
| Wykreślenie starej hipoteki | 100 zł | Po spłacie poprzedniego kredytu i uzyskaniu zgody banku |
| Wycena nieruchomości | około 190-800 zł | Zależnie od banku, typu nieruchomości i rzeczoznawcy |
| Rekompensata za wcześniejszą spłatę | 0-3% w pierwszych 36 miesiącach przy zmiennej stopie; przy stałej stopie zgodnie z umową i ustawą | Dotyczy tylko części umów i nie zawsze występuje |
| Dokumenty, odpisy, zaświadczenia | zwykle 0-200 zł | To drobiazgi, ale lubią się sumować |
Ustawa o kredycie hipotecznym daje konsumentowi prawo do wcześniejszej spłaty, a przy spłacie całości koszt kredytu ulega obniżeniu o odsetki i inne koszty przypadające za okres, o który skrócono umowę. Jednocześnie przy oprocentowaniu zmiennym bank może pobrać rekompensatę tylko wtedy, gdy spłata nastąpiła w ciągu 36 miesięcy od zawarcia umowy, a jej wysokość nie może przekroczyć odsetek za rok ani 3% spłacanej kwoty. Przy stałej stopie rekompensata może pojawić się w okresie obowiązywania tej stopy, ale nie wyżej niż bezpośrednie koszty banku związane z wcześniejszą spłatą.
Jeśli chcesz szybko ocenić opłacalność, licz prosto: koszty jednorazowe / miesięczna oszczędność = liczba miesięcy do zwrotu. Gdy po tej operacji wychodzi kilka miesięcy, zwykle warto iść dalej. Gdy robi się z tego rok albo dłużej, szukam alternatywy albo próbuję negocjacji w obecnym banku. Gdy rachunek jest policzony, sama procedura przestaje być tajemnicą.
Jak wygląda procedura krok po kroku
W praktyce bank traktuje taki wniosek niemal jak nowy kredyt. Sprawdza zdolność kredytową, historię spłat, stan prawny nieruchomości i jej wartość. To ważne, bo nawet jeśli stara umowa była wzorowo spłacana, nowy kredytodawca i tak chce mieć własną ocenę ryzyka.
- Sprawdzasz saldo zadłużenia i warunki obecnej umowy, zwłaszcza zapis o wcześniejszej spłacie oraz ewentualnej rekompensacie.
- Porównujesz oferty kilku banków, patrząc na marżę, stopę procentową, prowizję, RRSO i koszty produktów dodatkowych.
- Składasz wniosek do nowego banku, który ocenia Twoją zdolność kredytową i zwykle zleca ponowną wycenę nieruchomości.
- Po decyzji kredytowej podpisujesz nową umowę, a nowy bank spłaca stary kredyt.
- Po rozliczeniu składasz wniosek o wykreślenie starej hipoteki i wpis nowej hipoteki do księgi wieczystej.
- Dokumenty osobiste - dowód osobisty, czasem także dokumenty współmałżonka lub współwłaścicieli.
- Dokumenty kredytowe - umowa starego kredytu, harmonogram spłat i zaświadczenie o aktualnym saldzie.
- Dokumenty dochodowe - zaświadczenie o zarobkach, PIT, wyciągi z konta lub dokumenty firmowe, zależnie od źródła dochodu.
- Dokumenty nieruchomości - numer księgi wieczystej, odpis, polisa ubezpieczeniowa i dokumenty potwierdzające stan prawny lokalu lub domu.
- List mazalny - czyli oświadczenie banku o zgodzie na wykreślenie hipoteki po spłacie starego kredytu.
Całość zwykle trwa od kilku do kilkunastu tygodni, a największym spowalniaczem bywa nie bank, tylko księga wieczysta i kompletowanie załączników. Jeżeli dokumenty są pełne, proces idzie szybko; jeśli brakuje jednego zaświadczenia albo kwestionowany jest stan prawny nieruchomości, wszystko się wydłuża. I właśnie tutaj pojawiają się najczęstsze pułapki.
Jakie ograniczenia i pułapki widzę najczęściej
Największy błąd to założenie, że nowa rata sama z siebie oznacza oszczędność. To za mało. Przy refinansowaniu trzeba patrzeć na cały pakiet: stary bank, nowy bank, księgę wieczystą, wycenę i warunki oprocentowania. Dopiero suma tych elementów pokazuje, czy operacja naprawdę ma sens.
- Stała stopa nie daje pełnej swobody. Przy kredycie ze stałym lub okresowo stałym oprocentowaniem banki zwykle nie pozwalają po prostu zejść na zmienną stopę w dowolnym momencie. W praktyce trzeba respektować okres stałej stopy.
- Stare umowy mogą mieć własne zasady. Jeśli kredyt był zawarty przed wejściem w życie obecnych regulacji, decydujące bywają zapisy umowy, a nie tylko ogólna zasada z ustawy.
- Produkty dodatkowe potrafią zjeść korzyść. Konto, karta, ubezpieczenie albo wpływ wynagrodzenia mogą wyglądać niegroźnie, ale w skali roku robią różnicę.
- Zbyt małe saldo ogranicza sens operacji. Jeśli do spłaty zostało niewiele, koszty wejścia mogą zjeść całą korzyść z niższej marży.
- Pośpiech szkodzi bardziej niż brak ruchu. Zmiana banku bez policzenia kosztów wyjścia i bez czytania tabeli opłat to przepis na rozczarowanie.
Ja zawsze sprawdzam jeszcze jedną rzecz: czy obecny bank nie da się po prostu „dogadać”. Czasem renegocjacja marży, rezygnacja z niepotrzebnych dodatków albo nadpłata dają podobny efekt bez całej operacji papierowej. To nie jest rozwiązanie dla każdego, ale warto je mieć z tyłu głowy, zanim ruszy się z pełnym wnioskiem.
Zanim podpiszesz nową umowę, sprawdź te trzy liczby
Przeniesienie kredytu hipotecznego ma sens tylko wtedy, gdy oszczędność jest policzalna, a formalności nie zjadają całej różnicy. Zanim złożysz wniosek, sprawdź trzy liczby: pozostały kapitał, całkowity koszt nowej oferty oraz koszt wyjścia ze starej umowy.
- Pozostały kapitał - im większy, tym większy potencjał oszczędności.
- Całkowity koszt nowej oferty - patrz na RRSO, nie tylko na reklamowaną ratę.
- Koszt zamknięcia starego kredytu - uwzględnij rekompensatę, wycenę i opłaty sądowe.
Jeżeli te trzy wartości układają się na plus, zwykle warto iść dalej, a nawet rozważyć skrócenie okresu spłaty zamiast samego obniżenia raty. Jeśli wynik jest na granicy, częściej wygrywa negocjacja z obecnym bankiem albo cierpliwe czekanie na lepszy moment rynkowy. W takim podejściu jest mniej emocji, a więcej twardej kalkulacji, i właśnie to przy kredycie hipotecznym działa najlepiej.