Ten tekst porządkuje, czym jest podatek dochodowy w polskim systemie i jak przejść od samego pojęcia do konkretnej kwoty do zapłaty. Ja patrzę na ten temat przede wszystkim praktycznie: kto płaci PIT, kiedy wchodzi CIT, jak liczy się dochód, które ulgi naprawdę zmniejszają obciążenie i co zrobić, gdy pojawia się zaległość. To ważne zwłaszcza wtedy, gdy w grę wchodzą różne źródła przychodu, bo jeden błąd w formularzu potrafi kosztować więcej niż sama stawka.
Najważniejsze zasady, które pozwalają szybko ocenić własne rozliczenie
- PIT dotyczy osób fizycznych, a CIT obejmuje spółki i inne osoby prawne.
- Na skali podatkowej obowiązują stawki 12% do 120 000 zł i 32% powyżej tego progu.
- Kwota wolna od podatku na skali wynosi 30 000 zł, a kwota zmniejszająca podatek to 3 600 zł.
- Wynik rozliczenia zależy nie tylko od stawki, ale też od kosztów, ulg, odliczeń i właściwego formularza.
- Przy zaległości urząd nalicza odsetki, a sprawa może trafić do egzekucji administracyjnej.
Czym różni się PIT od CIT
Ja zaczynam od tego rozdzielenia, bo bez niego łatwo pomylić porządek całego systemu. PIT dotyczy osób fizycznych, czyli pracownika, zleceniobiorcy, przedsiębiorcy, najemcy czy inwestora, a CIT obejmuje przede wszystkim spółki i inne osoby prawne. To nie jest detal techniczny, tylko punkt wyjścia do wyboru zasad, stawek i formularza.
| Rodzaj rozliczenia | Kto go płaci | Co obejmuje | Co zwykle ma największe znaczenie |
|---|---|---|---|
| PIT | Osoba fizyczna | Dochody z pracy, zleceń, działalności, najmu, kapitałów i innych źródeł | Forma opodatkowania, koszty i ulgi |
| CIT | Spółka lub inna osoba prawna | Zysk firmy obliczony według reguł dla osób prawnych | Stawka, status małego podatnika, koszty podatkowe |
| Danina solidarnościowa | Osoba fizyczna z wysokim łącznym dochodem | Dodatkowe obciążenie po przekroczeniu określonego poziomu dochodów | Obowiązek odrębnego rozliczenia i termin płatności |
Nie myl tego z VAT, bo VAT liczy się od sprzedaży, a nie od wyniku finansowego. Gdy rozdzielisz te trzy pojęcia, dużo łatwiej przejść do kolejnego kroku, czyli do samego liczenia podstawy i podatku.
Jak liczy się podstawę opodatkowania
W praktyce wszystko sprowadza się do prostego schematu: przychód minus koszty daje dochód, a dochód pomniejszony o wybrane odliczenia tworzy podstawę opodatkowania. Dopiero od tej podstawy stosuje się stawkę. U pracownika koszty bywają ryczałtowe, u przedsiębiorcy częściej są rzeczywiste, więc finalny wynik potrafi się mocno różnić nawet przy podobnym przychodzie.
- Ustal przychód z danego źródła.
- Odejmij koszty uzyskania przychodów.
- Pomniejsz dochód o dopuszczalne odliczenia.
- Sprawdź, czy wpadasz w pierwszy próg, czy nadwyżkę.
- Policz podatek i porównaj go z zaliczkami zapłaconymi w trakcie roku.
Przykład jest prosty, ale bardzo pouczający. Jeśli masz 90 000 zł przychodu i 25 000 zł kosztów, dochód wynosi 65 000 zł. Przy skali podatkowej podatek liczony orientacyjnie daje 65 000 × 12% = 7 800 zł, a po uwzględnieniu kwoty zmniejszającej podatek zostaje 4 200 zł. To właśnie dlatego ja zawsze sprawdzam nie sam przychód, lecz to, co po drodze można legalnie odjąć.
Na tym etapie widać już, że sama stawka nie wystarczy, więc przechodzę do liczb i limitów, które w Polsce naprawdę zmieniają wynik.
Jakie stawki i limity mają dziś największe znaczenie
Najczęstszy błąd polega na tym, że ktoś pamięta tylko procent, a zapomina o progu, kwocie wolnej albo o tym, że różne źródła dochodu podlegają innym regułom. Ja patrzę na to tak: dopóki nie wiesz, czy rozliczasz się według skali, liniowo czy w CIT, stawka sama w sobie niewiele mówi.
| Mechanizm | Stawka lub limit | Co to oznacza w praktyce |
|---|---|---|
| Skala podatkowa | 12% do 120 000 zł, potem 32% | Dotyczy wielu dochodów osób fizycznych i działa progresywnie |
| Kwota wolna | 30 000 zł | Część dochodu na skali nie jest opodatkowana |
| Kwota zmniejszająca podatek | 3 600 zł | Obniża roczny podatek, a przy zaliczkach może działać w części miesięcznej |
| Podatek liniowy | 19% | Popularny w działalności gospodarczej, ale bez progresji skali |
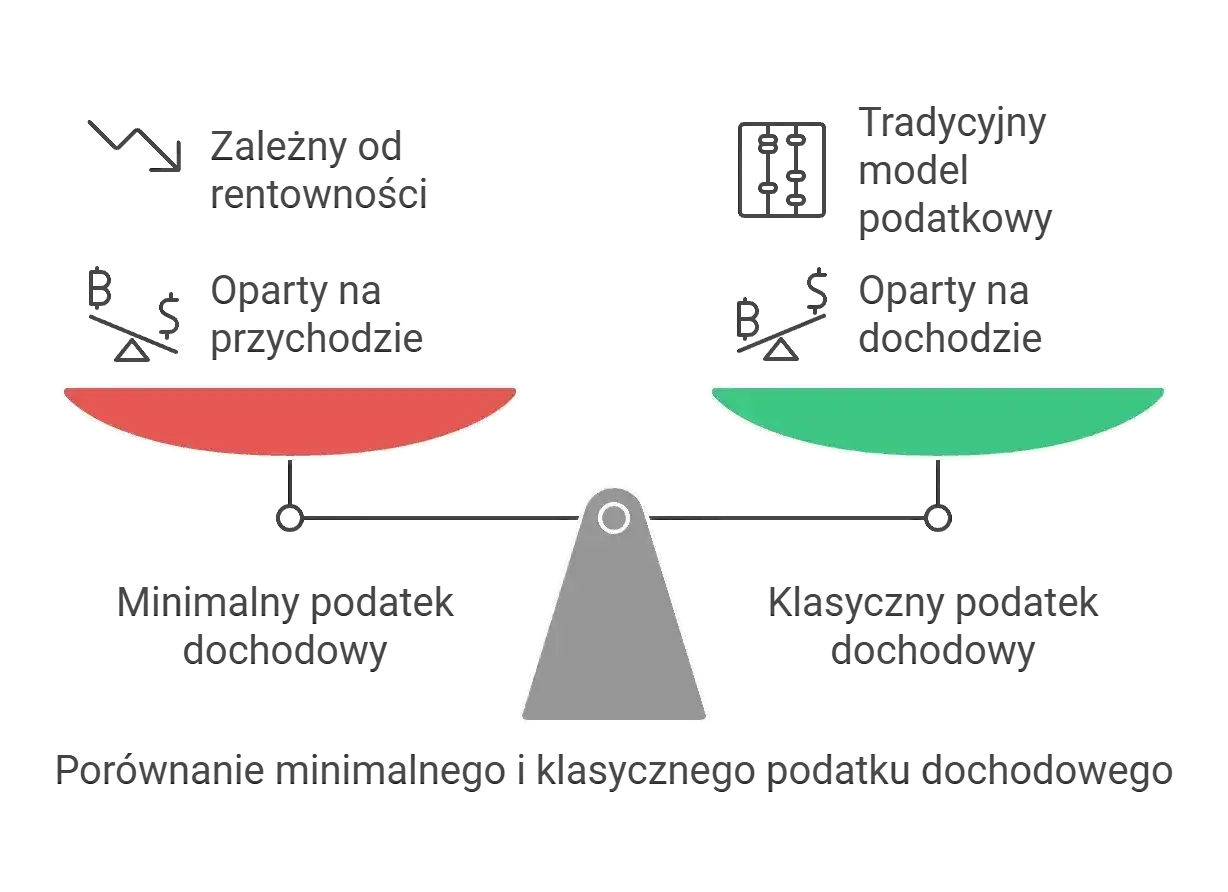
| CIT klasyczny | 19% albo 9% dla małych podatników i wybranych startujących firm | Wariant dla firm, przy czym decydują też limity i warunki ustawowe |
| Danina solidarnościowa | 4% od nadwyżki ponad 1 000 000 zł | Dodatkowe obciążenie przy bardzo wysokich łącznych dochodach osoby fizycznej |
| Ulgi zwalniające wybrane przychody | 85 528 zł | Dotyczy m.in. ulg dla młodych, na powrót i dla rodzin 4+ w określonym zakresie |
W praktyce najbardziej myli się kwotę wolną z progiem. To dwa różne elementy: 30 000 zł to kwota, która nie jest opodatkowana na skali, a 120 000 zł to granica, po której nadwyżka wchodzi w wyższą stawkę. Gdy to rozumiesz, liczby zaczynają być czytelne, ale wynik końcowy nadal potrafią mocno zmienić ulgi i odliczenia.
Ulgi i odliczenia, które realnie zmieniają kwotę do zapłaty
Ja przy takich rozliczeniach zawsze sprawdzam najpierw nie samą stawkę, lecz to, czy podatnik wykorzystał wszystkie dostępne odliczenia. To właśnie one najczęściej robią różnicę między dopłatą a zwrotem. Wiele osób traci pieniądze nie dlatego, że płaci za dużo, tylko dlatego, że nie wpisuje czegoś, co przysługuje im z mocy przepisów.
| Ulga lub odliczenie | Kiedy ma sens | Efekt w praktyce |
|---|---|---|
| PIT-2 | Gdy zaliczki pobiera pracodawca lub inny płatnik | Może obniżać miesięczną zaliczkę o 300 zł, czyli 1/12 kwoty zmniejszającej podatek |
| Ulga dla młodych, na powrót i dla rodzin 4+ | Gdy spełniasz warunki zwolnienia dla określonych przychodów | Przychody do 85 528 zł korzystają ze zwolnienia, ale limit jest wspólny dla tych ulg |
| Odliczenie straty | Gdy w poprzednich latach powstała strata z tego samego źródła | Można ją rozliczać przez 5 lat, zwykle do 50% rocznie albo jednorazowo do 5 mln zł |
| Składki społeczne i wybrane odliczenia rodzinne | Przy typowym rozliczeniu pracownika albo przedsiębiorcy | Obniżają podstawę albo sam podatek i często robią większą różnicę, niż się wydaje |
Tu właśnie najłatwiej zostawić pieniądze na stole. Jeśli ktoś ma etat, działalność i jeszcze dochód kapitałowy, musi pilnować, co trafia do której deklaracji, bo odliczenia nie zawsze można przesuwać między źródłami dowolnie. Kiedy podstawę i ulgi masz już uporządkowane, zostaje kwestia właściwego formularza i terminu.
Jak rozliczyć wszystko bez chaosu w dokumentach
Ja zaczynam od dokumentów, bo bez nich nawet najlepsza deklaracja będzie oparta na domysłach. W praktyce przydają się przede wszystkim informacje od płatnika, potwierdzenia kosztów i dane o innych źródłach przychodów, zwłaszcza gdy ktoś nie ma tylko jednego etatu. W serwisie podatki.gov.pl można skorzystać z usługi Twój e-PIT, która pokazuje wstępnie przygotowane zeznanie i pozwala je sprawdzić albo uzupełnić.
| Formularz | Kiedy najczęściej go używasz | Na co zwrócić uwagę |
|---|---|---|
| PIT-37 | Etat, zlecenie, emerytura i podobne źródła rozliczane przez płatnika | Dane od pracodawcy, ulgi i poprawność dochodów wstępnie wpisanych do zeznania |
| PIT-36 | Dochody rozliczane samodzielnie, np. działalność na skali albo część najmu | Koszty, zaliczki i właściwe źródła przychodów |
| PIT-36L | Działalność gospodarcza na podatku liniowym | Brak skali, inne odliczenia i poprawne rozdzielenie przychodów |
| PIT-38 | Sprzedaż akcji, instrumentów finansowych i inne dochody kapitałowe | Dokumenty z biura maklerskiego i koszty nabycia |
| PIT-28 | Ryczałt od przychodów ewidencjonowanych | Tu liczy się przychód, a nie dochód, więc łatwo pomylić zasady |
- Zbierz wszystkie informacje o przychodach i kosztach.
- Ustal właściwy formularz dla każdego źródła.
- Sprawdź wstępnie przygotowane dane w e-Urzędzie Skarbowym.
- Dodaj ulgi, odliczenia i ewentualne korekty.
- Wyślij zeznanie i zapłać różnicę na mikrorachunek, jeśli wychodzi dopłata.
Rozliczenia startują 15 lutego i kończą się 30 kwietnia, więc nie warto czekać do ostatniego tygodnia. Kiedy formularz jest gotowy wcześniej, zostaje też czas na sprawdzenie drobiazgów, które najczęściej psują cały efekt. Jeśli coś jednak pójdzie nie tak, lepiej reagować od razu niż czekać na pismo z urzędu.
Co się dzieje przy zaległości i kiedy uruchamia się egzekucja
Tu sprawa jest prostsza, niż wielu osobom się wydaje, ale też mniej przyjemna. Po terminie pojawiają się odsetki za zwłokę, a potem może przyjść upomnienie i dalsze działania windykacyjne. Jak podaje Ministerstwo Finansów, zaległości podatkowe podlegają egzekucji administracyjnej, więc przy tym rodzaju długu nie czeka się na klasyczną egzekucję komorniczą prowadzoną przez sąd.
- Najpierw rosną odsetki od niezapłaconej kwoty.
- Następnie urząd może wysłać upomnienie.
- Potem możliwa jest egzekucja administracyjna z rachunku, wynagrodzenia albo innego majątku.
- W niektórych sytuacjach da się złożyć wniosek o raty, odroczenie albo umorzenie.
W praktyce nie czekałbym na wezwanie. Im szybciej zareagujesz, tym większa szansa na sensowne porozumienie z urzędem i mniejszy koszt całej sprawy. Dla czytelnika portalu prawnego to ważna granica: podatek i jego egzekucja rządzą się własnymi regułami, a zwłoka zwykle tylko pogarsza pozycję podatnika.
Co warto sprawdzić, zanim uznasz temat za zamknięty
Ja zawsze zaczynam od prostego porządku: najpierw źródło przychodu, potem koszty, potem ulgi, a dopiero na końcu sama stawka. To brzmi banalnie, ale właśnie ta kolejność najczęściej decyduje o tym, czy rozliczenie jest poprawne i czy nie przepłacasz. Przy większej liczbie źródeł przychodu albo przy zaległości z poprzednich lat porządek w dokumentach jest ważniejszy niż szybkie kliknięcie w deklarację.
- Sprawdź, czy wszystkie przychody trafiły do właściwego formularza.
- Upewnij się, że koszty i odliczenia mają potwierdzenie w dokumentach.
- Porównaj podatek z zaliczkami, które już zostały pobrane lub wpłacone.
- Jeśli widzisz dopłatę, policz ją przed terminem, a nie po nim.
- Gdy temat jest sporny albo niestandardowy, rozważ korektę zamiast czekania.
To właśnie ten porządek zwykle daje najlepszy efekt: mniej błędów, mniej stresu i mniejsze ryzyko, że urząd zakwestionuje rozliczenie. Jeśli pilnujesz źródła dochodu, kosztów i terminu, cały proces staje się dużo bardziej przewidywalny, nawet gdy sytuacja podatkowa nie jest prosta.